全球商业航天估值坐标与中国海基发射基础设施的产业逻辑
【明康时代讯】
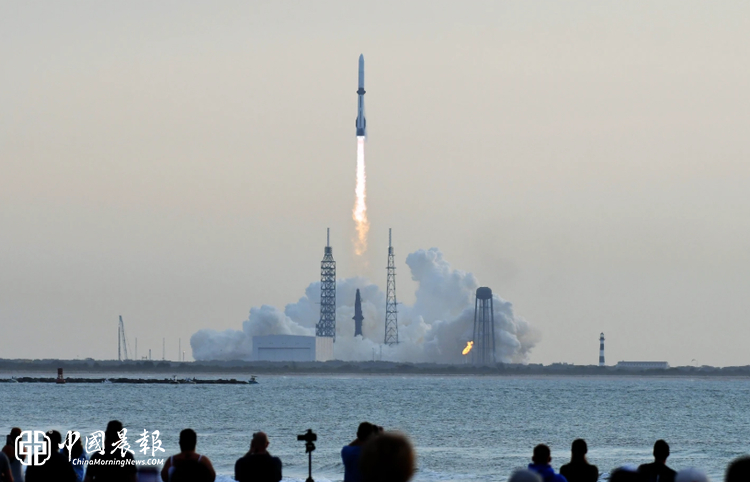
2026年6月12日,SpaceX以135美元发行价登陆纳斯达克,募资总额750亿美元,成为全球资本市场有史以来规模最大的一次IPO;IPO初始估值约1.77万亿美元,上市首日收盘市值触及2.1万亿美元。截至2026年10月,其市值仍稳定在约1.92万亿美元区间,位居美国上市公司市值前列。一组数据足以说明资本市场为商业航天给出的定价权重:SpaceX 2025年营收约187亿美元、公司整体尚未盈利,却支撑起约20倍市销率的二级市场估值——这不是对当期利润的定价,而是对“可复用火箭—低轨星座—太空基础设施”长期赛道垄断地位的提前投票。
大洋彼岸的资本狂欢,正在系统性地重写全球商业航天的估值坐标系。在这一坐标系下,本文通过对标全球头部商业航天公司的估值逻辑,回答一个核心产业问题:站在全球估值坐标系下,如何理解国内海基商业航天发射基础设施这条赛道的产业逻辑与长期发展机遇。
(网络资料图)
一、全球估值坐标:三类公司,三种定价逻辑
(网络资料图)
放眼全球,商业航天头部公司已形成三个清晰的估值梯队,资本对每一类公司给出的定价逻辑截然不同。
公司
最新估值/市值
营收体量
资本市场节点
定价逻辑
SpaceX(美国)
约1.92万亿美元 (2026.10)
2025年营收约187亿美元
2026年6月IPO,募资750亿美元,史上最大
垂直一体化全栈龙头,可复用火箭+星链双轮,稀缺性定价
蓝色起源(美国)
约1300亿—1400亿美元
2026年营收预计约14亿美元
2026年完成首轮外部融资100亿美元,贝索斯累计投入约300亿美元
国家宇航局合同+重型火箭预期,从创始人输血转向市场化定价
Rocket Lab(美国)
约300亿美元
2026年二季度营收2.34亿美元,同比+62%
纳斯达克上市,积压订单约23.6亿美元
“迷你版SpaceX”,市销率约40倍,成长预期定价
中国“五小龙”(蓝箭/中科宇航/天兵/星河动力/星际荣耀)
合计约1700亿元人民币
普遍处于亿元级营收早期
蓝箭科创板IPO已问询,拟募75亿元;多家处于辅导阶段
可回收技术突破+星座组网订单预期,估值一年间快速重估
提示:海外标的估值仅为资本市场历史交易结果,不代表国内同类资产可以对标、复刻该估值水平。
数据来源:Wind、《财新周刊》、证券时报、新浪财经、Nasdaq、胡润《2026全球独角兽榜》、36氪、钛媒体等公开披露(2026年6—10月)。
三张表读出同一个信号:资本为商业航天支付的价格,与当期利润几乎无关。SpaceX尚未整体盈利仍可站上1.92万亿美元;蓝色起源年营收仅十余亿美元,首轮开放外部融资即拿下千亿美金估值;Rocket Lab二季度营收两亿多美元,二级市场给出约40倍市销率。真正被定价的,是三样东西:可重复使用技术带来的成本下降曲线、国家星座规划带来的确定性订单池,以及基础设施端的稀缺卡位。
二、中国梯队的重估速度:一年三倍,差距即空间
在中国,资本正在以前所未有的速度为中国商业航天重新定价。据公开披露,2026年上半年国内商业航天领域公开融资达151.3亿元,其中火箭赛道占比44%;蓝箭航天、中科宇航、天兵科技、星河动力、星际荣耀“五小龙”集体冲刺IPO。
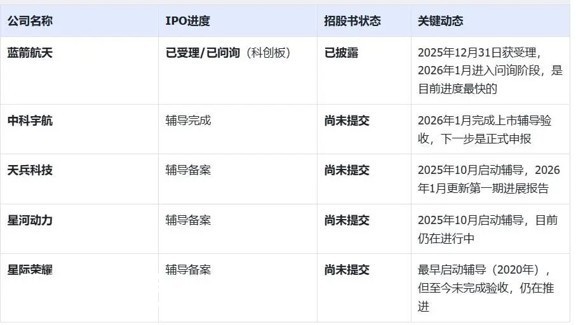
(图片、数据来源:新浪财经《科创板IPO在即:商业火箭五小龙全景梳理》、和讯网)
估值抬升的幅度极具冲击力。蓝箭航天科创板IPO拟募资75亿元,按发行方案反推的隐含发行估值约750亿元,被胡润《2026全球独角兽榜》列入榜单,而一年前其估值仅为200亿元——12个月间翻了近三倍;中科宇航估值升至约420亿元;天兵科技约225亿元;星河动力约150亿—158亿元;星际荣耀2026年2月完成50.37亿元D++轮融资,创下国内民营火箭单笔融资纪录,估值约160亿元。
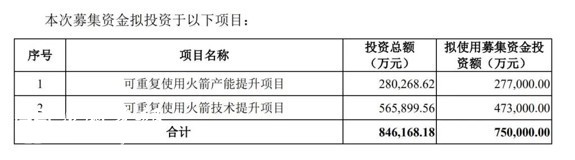
(2025年12月31日,上交所官网显示,蓝箭航天空间科技股份有限公司科创板IPO审核状态变更为“已受理”)
更值得品味的是蓝箭航天的招股书数据:2025年营收仅5209万元,IPO拟募资75亿元,隐含发行估值约750亿元,对应静态市销率高达1440倍。市场为什么愿意为一家年营收五千万元的公司支付七百亿量级的估值?答案在招股书的募投方向里——其中27.7亿元投向产能。资本押注的不是今天的发射次数,而是可回收火箭量产能力建成之后、承接国家低轨星座组网订单的那个未来。
横向对比更能看清空间:国内五家头部火箭公司合计估值约1700亿元人民币,仅相当于SpaceX当前市值的约1.2%,这个体量落差,也侧面反映国内商业航天估值体系仍处在持续重构的阶段。当一家中国火箭公司因一次可回收试验成功就能获得百亿级估值跃升时,资本市场对国内商业航天的定价逻辑,正在从单纯的技术验证叙事,逐步向工程化量产预期切换。
三、资本为什么在此时重押商业航天:三条硬逻辑
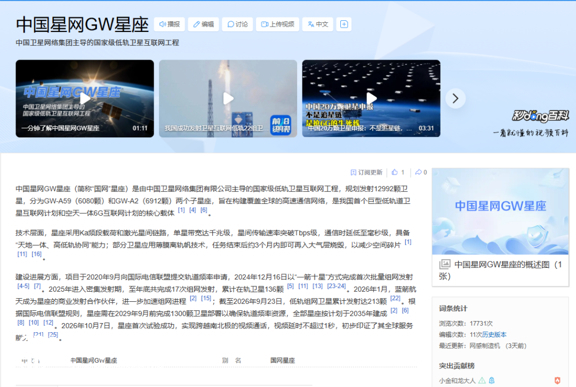
第一,需求具有国家级确定性,不是商业想象。中国已申报的低轨星座需按国际电信联盟“7年首发、14年部署”规则推进,国家主导的巨型星座规划为产业链提供了可预见十年的初始订单池。这与硅谷依靠商业市场自发生成需求的路径完全不同——中国市场的需求侧,由国家战略直接托底。
成本曲线正在越过产业化临界点。可回收火箭技术成熟推动单次发射成本下降约80%(中商产业研究院《2026年全球商业航天产业发展白皮书》),2026年被多家券商定义为“可回收技术突破元年”。成本每下降一个量级,可服务的下游场景就放大一个数量级——从政府卫星扩展到商业遥感、卫星互联网、空天数据服务,直至万亿级空天经济。
(网络资料图)
也是最容易被低估的一点:发射基础设施是全行业最硬的瓶颈。过去一段时期,国内发射工位供给紧张,内陆发射场空域受限、海基发射经验稀缺,是制约民营火箭规模化验证的核心短板。当资本已经把火箭公司估值推到数百亿量级时,产业链中一个备受关注的短板,是能够支撑行业规模化试验与发射需求的开放式海基发射配套设施。这类平台型基础设施具备服务全产业链和火箭研制主体形成互补的特征。
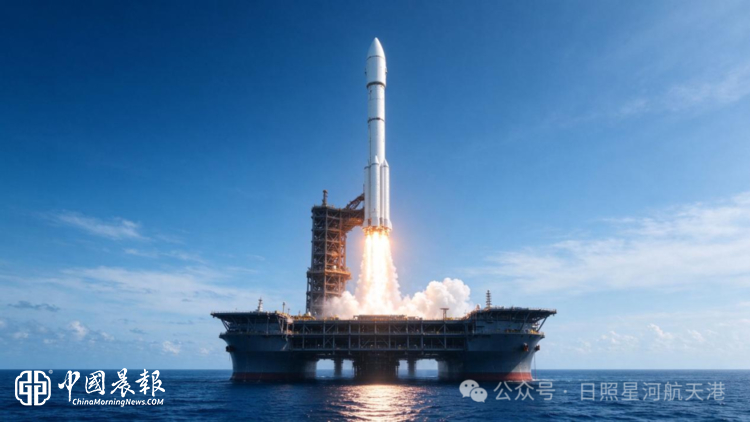
四、海基发射基础设施:为什么是行业最硬的瓶颈
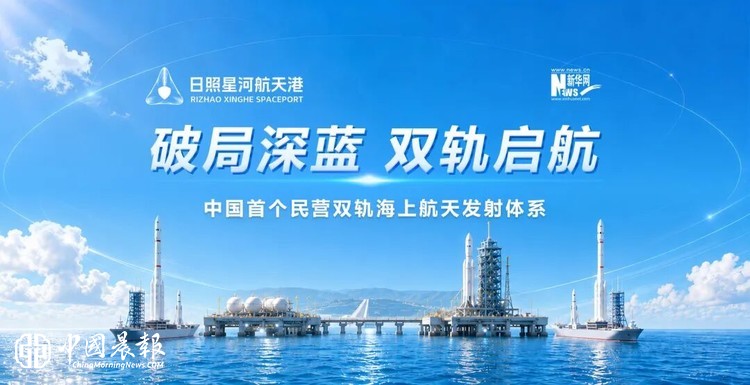
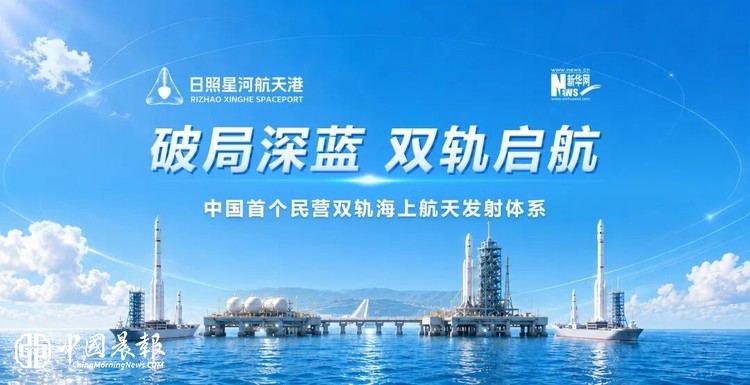
正是在这一产业逻辑下,日照星河航天港海基发射基础设施成为值得单独讨论的产业方向。它与“五小龙”的火箭研制路线形成差异化分工——不做又一家火箭公司,而是做中国商业航天的发射新基建。其产业价值可从三个维度理解。
其一,稀缺资源性。项目依托日照岚山滨海区位,海域纬度适配中小倾角轨道入轨、落区安全可控、年发射窗口期长、港口可承载大型箭体运输,区位条件具备潜力,远期目标可支撑固体、液体运载火箭海上常态化发射任务。2026年6月,项目先后开展船载海上机动发射试验、“安东1号”可重复使用飞行器陆基发射验证相关探索,尝试构建“海基+陆基”协同验证路径,星图测控系统开展了船舶与岸基场景适配测试;相关工作仍处在技术试验探索阶段,距离常态化发射运营还有较长周期,仍待各项审批落地。
其二,平台模式的外部性。与SpaceX垂直一体化封闭体系不同,本项目定位开放式公共商业航天港,面向全行业民营火箭企业提供发射工位、总装测试、测控保障、落区管理一站式服务,由地方平台、产业资本、航天技术企业协同投入。它不与火箭公司争利,而是成为所有火箭公司都需要的“卖水人”和基础设施底座。这种模式降低了单一主体承担全链条资本开支的风险,同时使发射公共资源能够服务于全行业。
其三,产业纵深的耦合能力。据日照日报2026年7月报道,岚山区已招引落地空天产业项目12个,计划总投资29.3亿元,覆盖海基港码头、火箭卫星总装、组部件制造、卫星应用等多个领域,并向低空经济无人机试飞、航天文旅延伸。以发射港为枢纽,向上打通箭体配套、中游发射测控、下游卫星组网与空天信息应用,形成区域尺度的产业生态闭环——这正是SpaceX单一企业内部闭环之外,中国工业体系与地方经济耦合出来的另一种规模化路径。
五、结语:估值坐标系下的产业启示
日照星河航天港项目所处的赛道稀缺性与工程验证进度,已迅速转化为资本市场的关注度。据悉,明康时代已与日照星河航天港科技有限公司签署战略合作协议,双方将以海基发射基础设施项目为载体,协同开展产业生态赋能相关探索。这类平台型发射基础设施赛道,叠加国家空天产业战略背景,正受到产业层面持续关注。从产业视角看,该方向具备三方面特征:面向国家级战略赛道、持续开展工程化试验探索、定位服务全行业的开放平台模式。
发射基础设施这类平台型配套赛道,其产业价值仍在持续探索验证过程中。
商业航天从“技术验证”转入“运营能力比拼”的阶段,竞争重心正从单一火箭技术比拼,转向基础设施、产业生态、资本协同的综合竞争。对于产业观察者而言,理解这一重心转移,比追逐任何一个具体标的的估值数字更为重要。
说明:
本文为产业研究科普分析,非政府官方政务解读、非政务发布。文中项目信息、试验进展、产业数据均来源于公开报道及公开工商信息,涉及企业的股权结构、出资关系、项目参与程度,请以国家企业信用信息公示系统及企业正式披露为准。文中产业判断为宏观趋势分析,不构成经营、投资、融资决策依据,亦不构成对任何项目的投资价值判断或合作背书。文中所有海外企业估值、国内火箭企业估值仅为二级市场/一级市场历史交易结果,不代表本项目可对标、达成同类估值水平;所有试验、发射活动能否实施、何时实施,均须以主管部门审批为准,存在不确定性。